空き家対策で損しない税金の考え方は?固定資産税を抑えるポイントを解説
相続したまま手付かずになっている空き家について、毎年かかる固定資産税が気になりながらも、何から手を付けてよいか分からないという方は少なくありません。
さらに、最近よく耳にする空き家対策や税金が上がるという話を聞き、不安だけが先行している方も多いはずです。
しかし、固定資産税や都市計画税の仕組み、住宅用地の特例が外れるケースをきちんと理解すれば、いたずらに怖がる必要はありません。
本記事では、空き家対策と税金の基本から、特定空家や管理不全空家に認定された場合のリスク、そして固定資産税を抑えるための具体的な対処法まで、順を追って分かりやすく解説していきます。
空き家をどうするか悩んでいる方が、後悔のない判断をするための参考になれば幸いです。
空き家対策と固定資産税の基本を整理
固定資産税は、土地や家屋を所有している人が毎年支払う地方税で、毎年1月1日時点の所有者に課税されます。
対象は居住の有無を問わず、空き家であっても土地と家屋それぞれに課税されます。
都市計画区域内にある場合は、固定資産税に加えて都市計画税も同じく1月1日時点の所有者に課税されます。
このように、空き家を相続した場合でも、名義を変更しないまま放置すると、その名義人に継続して税金がかかり続ける点に注意が必要です。
土地の固定資産税・都市計画税には、住宅が建っている土地に対して「住宅用地の特例」が設けられており、税負担が軽くなる仕組みがあります。
小規模住宅用地では、課税標準額が固定資産税で評価額の1/6、都市計画税で評価額の1/3となるのが一般的な取扱いです。
また、それ以外の住宅用地でも、固定資産税は評価額の1/3、都市計画税は評価額の2/3とされる特例が用意されています。
空き家であっても、賦課期日である1月1日に住宅としての構造を保ち、居住可能な状態であれば、原則としてこの住宅用地特例の対象となる点が基本ルールです。
空き家対策の議論でよく聞かれる「固定資産税が6倍になる」という表現は、この住宅用地特例が外れた場合の変化を分かりやすく伝えるためのものです。
具体的には、小規模住宅用地では課税標準が評価額の1/6から原則どおり評価額そのものに近づくため、理論上は最大6倍程度まで負担が増える可能性があるという意味合いです。
ただし、実際の税額は自治体ごとの税率や負担調整措置などによって決まり、一律に「必ず6倍になる」わけではありません。
そのため、「6倍」という言葉だけが独り歩きしないよう、住宅用地特例の有無が税額に与える影響を、自治体の納税通知書や案内で具体的に確認することが重要です。
| 項目 | 住宅用地特例あり | 住宅用地特例なし |
|---|---|---|
| 固定資産税の課税標準 | 小規模は評価額の1/6 | 原則として評価額 |
| 都市計画税の課税標準 | 小規模は評価額の1/3 | 原則として評価額 |
| 空き家所有時の注意点 | 要件を満たせば継続 | 要件を外れると負担増 |
空き家を放置した場合の税金リスク(特定空家・管理不全空家)
まず、空家等対策の推進に関する特別措置法では、単に人が住んでいない建物を広く「空家等」と定義しています。
そのうち、倒壊や部材の落下などにより周囲に著しい悪影響を及ぼすおそれがあるものが「特定空家等」とされます。
さらに改正法により、適切な管理が行われておらず、このまま放置すると特定空家等になりかねないものを「管理不全空家等」として位置付ける仕組みが整えられました。
このように用語ごとの差を知ることで、自分の空き家がどの段階にあるのかを把握しやすくなります。
次に、空き家の管理が不十分な場合の行政の流れについて整理しておきます。
多くの自治体では、近隣からの苦情や職員の巡回などをきっかけに調査が行われ、まずは所有者に対して指導や助言が行われます。
それでも改善が見られず、管理不全空家等や特定空家等に該当すると判断されると、修繕や除却など具体的な措置を求める勧告が出されることがあります。
この勧告を受けた管理不全空家等および特定空家等の敷地については、固定資産税等の住宅用地特例の対象から除外される仕組みが導入されています。
では、実際にどの程度税負担が増える可能性があるのかを概算で見てみます。
一般に、住宅用地特例が適用されている土地は、固定資産税の課税標準が最大で評価額の1/6、都市計画税の課税標準が評価額の1/3まで軽減されています。
この特例が外れると、課税標準が本来の評価額に戻るため、固定資産税でおおむね最大約6倍、都市計画税で約3倍程度まで増える可能性があります。
実際の税額は評価額や税率、各自治体の運用により異なりますが、勧告を受けることで土地の税負担が大きく跳ね上がるおそれがあることは押さえておく必要があります。
| 区分 | 住宅用地特例の有無 | 固定資産税・都市計画税の負担感 |
|---|---|---|
| 適切管理の空き家 | 原則特例適用 | 税負担は比較的軽い |
| 管理不全空家等で勧告前 | 状況により適用 | 将来増税のおそれ |
| 勧告を受けた特定空家等等 | 特例除外の対象 | 税負担が大きく増加 |
空き家対策としての税金対処法と固定資産税の抑え方
空き家の税金対策を考える際は、「適切な管理」「利活用」「解体」のどれを選ぶかで、固定資産税などの負担が大きく変わります。
適切に管理された住宅として維持できれば、土地には住宅用地の特例が適用され、固定資産税は最大で評価額の約1/6、都市計画税は約1/3まで軽減されます。
一方で、管理を怠って「特定空家」や「管理不全空家」に認定されると、この特例が外れて税負担が大きく増えるおそれがあります。
さらに、解体して更地にした場合も住宅用地の特例は受けられないため、維持・利活用・解体の税金面の違いを事前に整理しておくことが大切です。
固定資産税を抑えるための重要な視点として、住宅用地の特例が維持されるかどうかを確認することがあります。
人が居住していなくても、住宅として利用可能な状態で適切に管理されていれば、多くの場合は住宅用地として扱われ、特例が継続されます。
しかし、倒壊のおそれがあるなど著しく危険な状態となり、勧告を受けた「特定空家」や、放置すれば特定空家になり得る「管理不全空家」に該当すると、その敷地は住宅用地特例の対象外となります。
また、家屋を解体して更地にした場合も同様に特例が外れるため、固定資産税や都市計画税が数倍程度に増える可能性がある点に注意が必要です。
相続した空き家については、譲渡の際に活用できる税制優遇を押さえておくと、結果的に税負担を軽減しやすくなります。
例えば、相続または遺贈で取得した被相続人居住用家屋やその敷地を、一定の要件のもとで譲渡した場合には、譲渡所得から最高3,000万円まで控除できる特例があります。
また、都市計画区域内などにある一定の低未利用土地を譲渡価格が500万円以下(条件を満たす区域では800万円以下)で売却した場合、譲渡所得から100万円を控除できる制度も設けられています。
こうした特例は適用期間や要件が細かく定められているため、空き家を売却・解体して土地を処分する場合には、事前に最新の制度内容を確認し、譲渡時期や価格の決め方を検討することが重要です。
| 選択肢 | 税金面の主なメリット | 税金面の主なデメリット |
|---|---|---|
| 適切な管理を継続 | 住宅用地特例の維持 | 固定資産税の継続負担 |
| 売却などの利活用 | 譲渡所得特別控除の活用 | 譲渡所得税の発生可能性 |
| 解体して更地化 | 危険空き家リスクの解消 | 住宅用地特例の喪失 |
空き家対策の進め方と自治体・専門機関への相談活用術
空き家対策は、思い立ったときにすぐ売却や解体を決めるのではなく、まず現状を客観的に把握することが大切です。
具体的には、固定資産税の評価額や課税内容が分かる固定資産税納税通知書を確認し、土地と建物にどのような税負担が生じているか整理します。
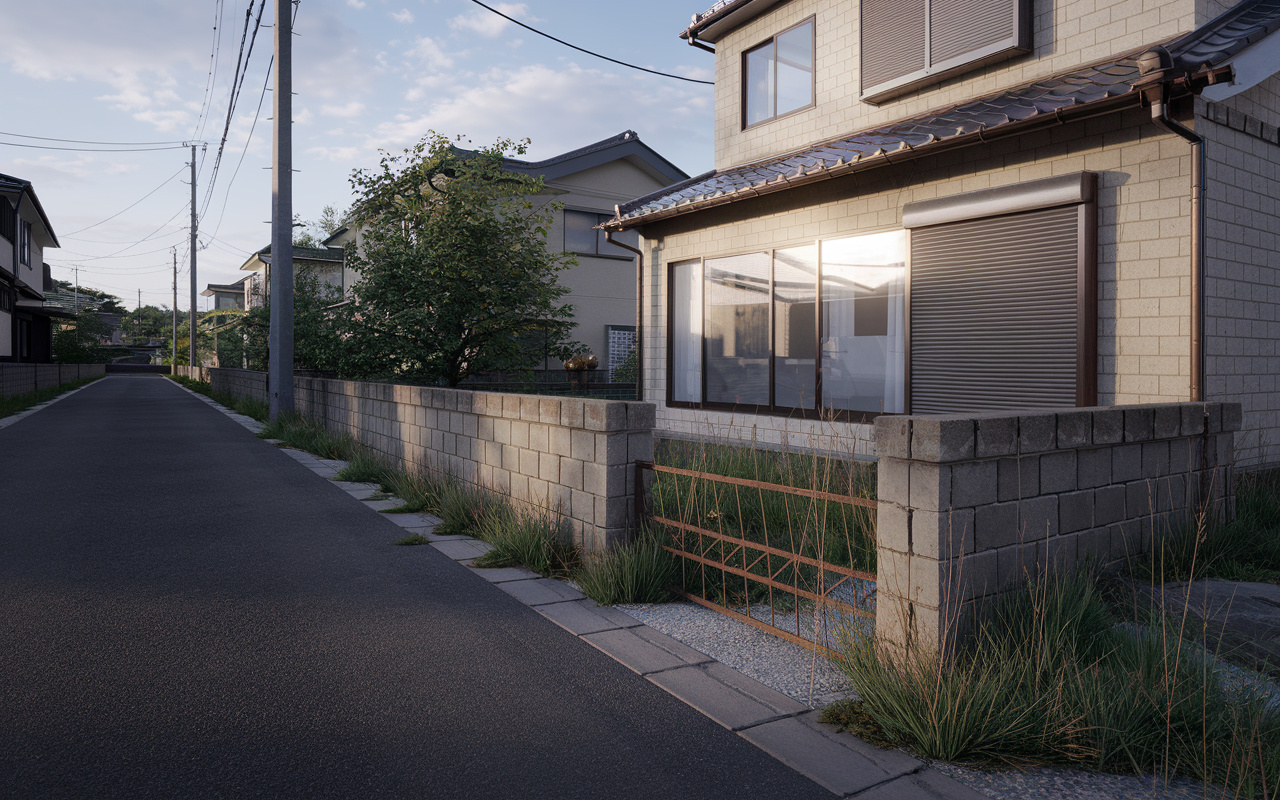
あわせて、屋根や外壁の傷み、雨漏り、庭木や雑草の繁茂状況など、建物や敷地の劣化状況を点検し、管理不全空家や特定空家に該当するおそれがないかを意識して見ていくことが重要です。
こうした情報を整理しておくと、後の相談や手続きがスムーズに進みやすくなります。
空家等対策の推進に関する特別措置法では、市区町村が空き家対策計画を定め、相談窓口を設けることが位置付けられています。
多くの自治体では、空き家対策の総合窓口とあわせて、固定資産税や評価額に関する問い合わせを受け付ける税務担当部署の連絡先を公開しており、税金面の疑問も相談しやすい体制が整えられています。
また、自治体のホームページ上で「空き家対策計画」や「空家等対策計画」といった名称の計画書が公表されていることが多く、その中には、特定空家や管理不全空家の判断基準、指導や勧告の流れ、固定資産税の住宅用地特例が外れる条件などが整理されています。
自分の空き家が、どの段階でどのような扱いになる可能性があるのか、あらかじめ確認しておくと安心です。
固定資産税を含む空き家対策を具体的に検討するときは、早めに専門家へ相談することが負担軽減につながります。
自治体によっては、弁護士や税理士、司法書士などによる無料相談会や、空き家の相続・税金・利活用について総合的に相談できる窓口を設けており、固定資産税の評価額や今後の活用方針を踏まえた助言を受けることができます。
相談の前には、固定資産税納税通知書、登記事項証明書、建物や敷地の写真、相続関係が分かる資料などを準備し、「当面は賃貸に出したいのか」「いずれ解体する可能性があるのか」といった希望を整理しておくと、限られた時間で的確なアドバイスを得やすくなります。
自分だけで判断せず、自治体窓口と専門家の両方を上手に活用しながら、計画的に空き家対策を進めていくことが重要です。
| 段階 | 確認すべき内容 | 主な相談先 |
|---|---|---|
| 現状把握の段階 | 固定資産税額・建物劣化状況 | 自治体税務担当窓口 |
| 情報収集の段階 | 空き家対策計画・勧告基準 | 自治体空き家対策窓口 |
| 具体検討の段階 | 相続・活用・売却方針 | 弁護士や税理士等 |
まとめ
空き家は使っていなくても固定資産税や都市計画税がかかり、放置すると税金負担が大きくなる可能性があります。
住宅用地特例を守るためにも、早めに管理や利活用、解体を含めて検討することが大切です。
また、特定空家や管理不全空家に認定されると、税金が大きく増えるリスクもあります。
相続した空き家には、譲渡の3,000万円特別控除など活用できる税制優遇もあります。
当社では、固定資産税を含めた空き家対策の進め方をわかりやすくご説明し、お客様の状況に合わせた最適な方法をご提案いたします。
「うちの場合はいくら税金が増えるのか」「何から始めればいいか」など、まずはお気軽にご相談ください。